Bank of America、2024年第4四半期に過去最高の収益を達成 - 2025年の見通しも明るく
米国最大手銀行の一角、Bank of Americaが2024年第4四半期の好調な業績を発表。その背景にある戦略と今後の展望に迫る。
株価
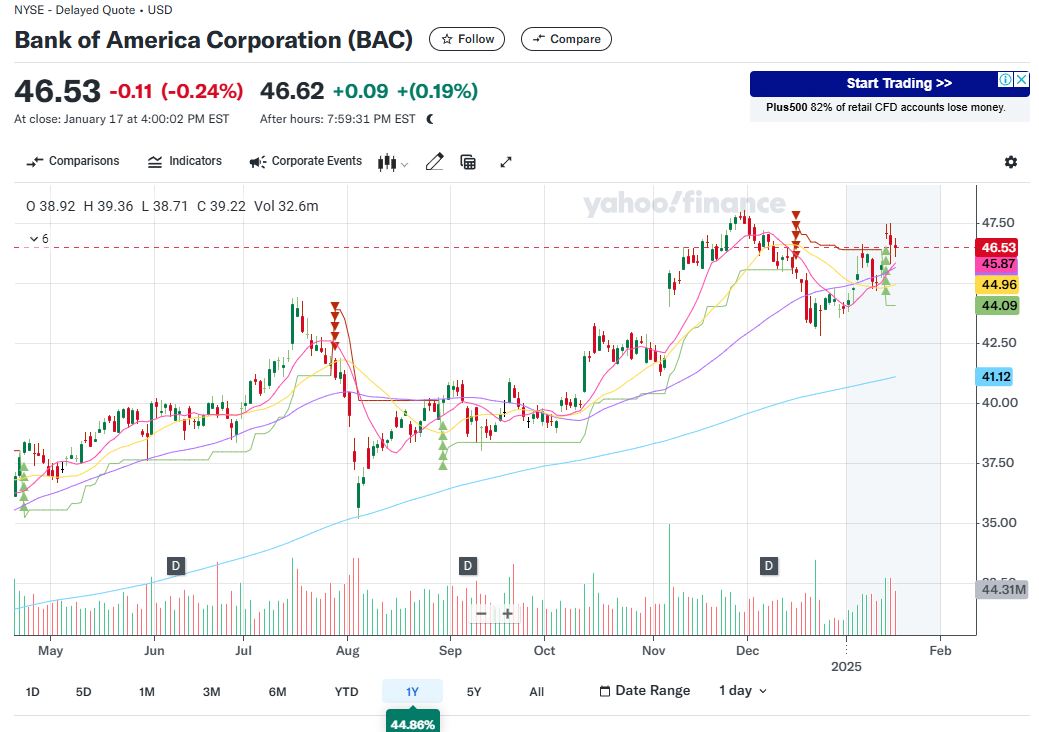
基本的に重要な移動平均線とトレンドを示す。
(欧米の投資家は50日線を重要視。あとは200日線)
※移動平均線は200日線が水色、50日線が紫、21日線が黄色、9日線がピンク。
銘柄:BAC
株価:46.53$ (2025年1月18日時点)
出典:YahooFinance:https://finance.yahoo.com/quote/BAC/
2024年第4四半期および2024年通期の業績
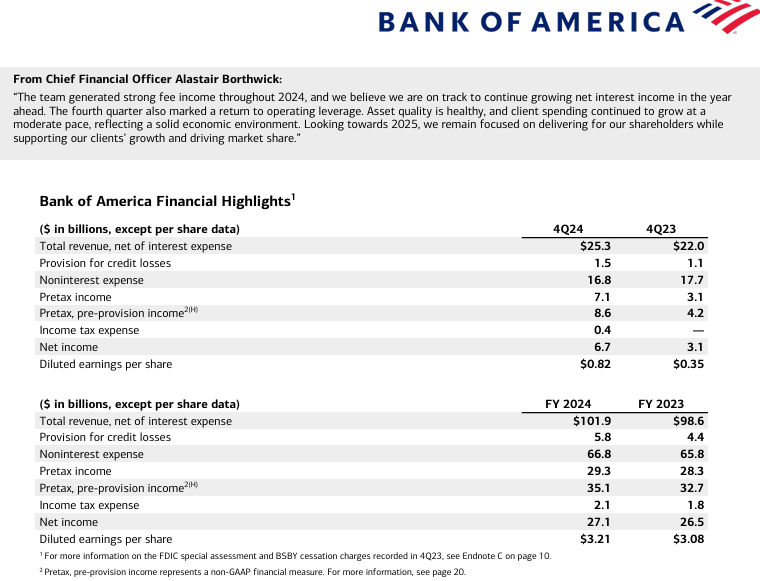
2024年第4四半期の主要業績は以下の通り
- 純利益: 67億ドル
- 1株当たり利益: 0.82ドル
- 収益: 253億ドル (前年同期比15%増)
- 純金利収益: 144億ドル (前年同期比3%増)
- 非金利収益: 110億ドル (前年同期比37%増)
これらの数字は、Bank of Americaが堅調な業績を維持していることを示している。
特に非金利収益の大幅な増加が目立つ。これは投資銀行業務手数料が44%増、資産運用手数料が23%増となったことが主な要因である。
出典:
市場環境の改善や顧客資産の増加によるものと考えられるが、市場環境は変動しやすいため、この水準が持続するかは不透明だ。
一方、純金利収益の3%増は堅実な成長と言える。
これは貸出金の増加や金利環境の改善によるものだが、今後の金利動向によってはこの成長率も変化する可能性がある。
2024年通期の業績も堅調。
- 総収益: 1,019億ドル
- 純利益: 271億ドル
- 1株当たり利益: 3.21ドル
- 総資産利益率(ROA): 0.83%
- 有形普通株主資本利益率(ROTCE): 12.92%
特に総収益が1,000億ドルを突破したことは注目に値する。
ROAとROTCEは安定した水準を維持しており、効率的な資本運用が行われていることを示唆している。
セグメント別業績分析
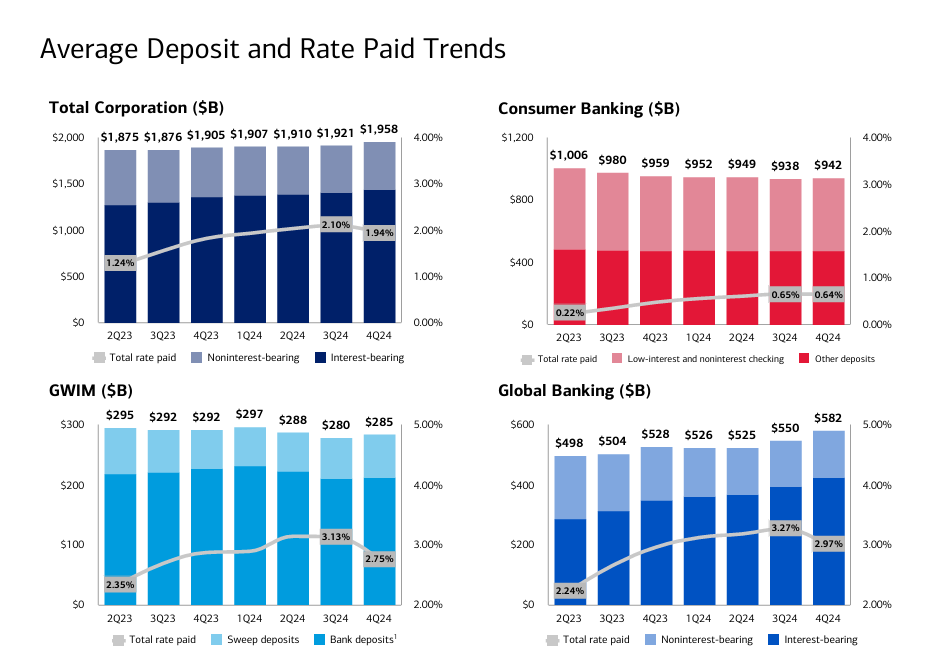
コンシューマーバンキング
- 純利益: 28億ドル (前年同期比2%増)
- 預金残高: 9,420億ドル (前四半期から40億ドル増加)
コンシューマーバンキング部門は安定した成長を続けている。
特に預金残高の増加は、顧客基盤の拡大を示唆している。しかし、競合他社と比較してどの程度の競争力を持っているかは検証が必要だ。
グローバル・バンキング
- 純利益: 21億ドル (前年同期比13%減少)
- 投資銀行業務手数料: 44%増加
純利益の減少は前年同期の貸倒引当金戻入れの反動によるものだが、投資銀行業務は好調を維持している。市場シェアも拡大しているようだが、基礎的な業績の詳細な分析が必要だ。
グローバル・マーケッツ
- 純利益: 9.4億ドル (前年同期比48%増加)
- 債券・株式のトレーディング収益: 好調
この部門の大幅な利益増加は、市場のボラティリティ上昇や自社の競争力強化によるものと考えられる。しかし、この好調さが持続可能なものかどうかは注視が必要だ。
出典:
今後の見通しと戦略
CEOのBrian Moynihanは、2025年の見通しについて以下のように予想している。
- 2025年の純金利収益(NII)は記録的な水準になると予想
- 2025年のNIIは2024年比で6%から7%増加の見込み
- 2025年第4四半期のNIIは155億ドルから157億ドルの範囲と予測
これらの予想は、金利環境の改善や貸出金の増加を見込んでのものだが、金融政策の動向に大きく左右される可能性がある。
Moynihanは有機的な成長を強調しており、新規口座開設数や顧客資産の増加を挙げている。
しかし、これらが競合他社と比較してどの程度優位性を持つのか、市場シェアの拡大につながっているのかは不明確だ。
また、デジタル化の進展についても言及しているが、これが単なる顧客の利便性向上なのか、それともコスト削減につながっているのかは検証が必要だ。
市場ポジションと競争力
Bank of Americaは米国の銀行業界において、預金残高で2位、貸出金残高で2位の地位にある。
しかし、JPMorgan ChaseやWells Fargoなどの競合他社も強みを持っている。
Bank of Americaの競争優位性として、個人向け銀行業務、法人向け銀行業務、資産運用業務を幅広く展開していることが挙げられる。
これにより、顧客のニーズに総合的に対応できるが、この総合力が収益性の向上につながっているのか、それとも各事業の専門性が薄れているのかは検討が必要だ。
デジタル化への投資も競争力の源泉となっている可能性があるが、フィンテック企業の台頭により、この優位性が脅かされていないか注視する必要がある。
財務健全性と資本効率
CET1比率(普通株式等Tier1比率)は11.9%で、規制上の最低要件を大きく上回っている。
これは財務の安定性を示しているが、資本効率の観点からは過剰ではないかという疑問も生じる。
負債比率や流動性比率も健全な水準を維持しているが、低金利環境が続く中で、この保守的な財務戦略が適切かどうかは検討の余地がある。
より積極的なリスクテイクが必要かもしれない。
将来の成長戦略
Moynihanは有機的な成長を重視しているが、それだけで十分かどうかは疑問が残る。業界再編の動きが進む中、M&Aなどの非連続的な成長戦略も検討する必要があるのではないだろうか。
新たな収益源の開拓、例えばデジタル資産やESG関連ビジネスなどへの進出も検討すべきだろう。
また、地域戦略についても、米国市場中心の現状から、新興国市場などへの展開を考える必要があるかもしれない。
投資家の視点からの評価
PERは約10倍、PBRは約1.3倍と、割安感のある水準にある。
ただし、これは銀行業界全体の評価が低いことも影響している。ROEは約10%で、業界平均を上回っているが、他の産業と比較すると高くはない。
配当利回りは約3%で、安定的な収益を求める投資家にとっては魅力的かもしれない。
また、自社株買いも積極的に行っており、株主還元には前向きな姿勢を示している。
しかし、長期的な成長性という観点では不透明な部分も多い。
金利環境や規制動向、テクノロジーの進化など、外部環境の変化に対してどのように対応していくのか、より具体的な戦略の提示が求められるだろう。
結論
Bank of Americaの2024年第4四半期および通期の業績は全体的に堅調であり、特に非金利収益の伸びが顕著だった。
各事業部門も概ね好調を維持しており、特にグローバル・ウェルス&インベストメント・マネジメント部門とグローバル・マーケッツ部門の成長が目立つ。
今後の見通しも明るく、特に純金利収益の成長が期待されている。
ただし、経済環境や金融政策の変化には注意が必要だ。
Bank of Americaは引き続き有機的な成長を重視し、デジタル化への投資も継続している。
これらの戦略が今後の業績にどのように反映されるか、注目していく必要がある。
羊の雑記
昨日は順調に全体が上がっていい感じでした。
トランプ就任前の最後の追い込みみたいな雰囲気で、ビットコインなどは期待値が高いだけに顕著に上げましたね。
実際の所、インフレは鎮火してないので就任してからの政策内容が明瞭になれば、ある程度方向は見えてくるかと思います。
月曜日は休日でアメリカ市場は休場ですし、トランプの就任式もあるので火曜日の市場は盛り上がりそうな気がします。
いい意味での盛り上がりになればいいですね。
※リアルタイムでの情報発信はXで投稿中です。
注意事項
当ブログの内容は情報提供を目的としたものであり、特定の投資行動を推奨するものでも、投資の助言を行うものでもありません。
投資判断はご自身の責任で行ってください。各銘柄に関するリスクや将来の見通しについては、必ずご自身で確認し、慎重に検討するようお願いします。
マーケットは常に変動する可能性があり、最新の情報に基づいて判断することが重要です。
